

- خلاصة الأسبوع
- الأرقام التي تحركت
- الاقتصاد اليمني هذا الأسبوع
- المؤشر الذي لم يعد يقيس الفاتورة
- علاجٌ للخام، والأزمة في التكرير
- دفعة سعودية جديدة لدعم الموازنة
- المخا: من ضرر مادي إلى نزوح ونشاط متراجع
- الاقتصاد الإقليمي
- تعافٍ في الكميات، وتوتر في الممر
- الاقتصاد الدولي
- أزمة الديزل تتحول إلى سياسة عامة
- ما لم يتغيّر
- أجندة الأسبوع المقبل
- قراءة المركز
الإحاطة الاقتصادية الأسبوعية
تغطية الأحد 27 سبتمبر إلى الجمعة 2 أكتوبر 2026
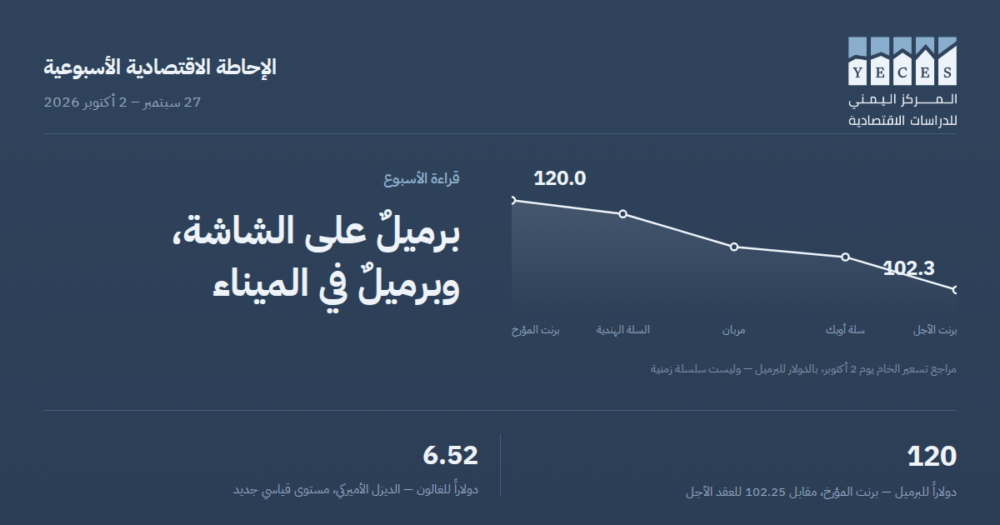
برنت ينهي الأسبوع دون تغيّر يُذكر قرب 102 دولاراً، بينما يتجاوز برنت المؤرخ 120 دولاراً وسلة أوبك 108. المؤشر الذي يستشهد به الجميع لم يعد يقيس ما يدفعه المستورد فعلاً
خلاصة الأسبوع
انتهى الأسبوع بمفارقة تستحق التوقف: سُوّي خام برنت يوم الجمعة عند 102.25 دولاراً بتراجع ستة سنتات فقط، وحسبت رويترز أداءه الأسبوعي عند ارتفاع 0.11 بالمئة، أي أنه لم يتحرك عملياً.
لكن في السوق المادية، تجاوز سعر برنت المؤرخ 120 دولاراً للبرميل. وبلغت سلة أوبك 108.8 دولاراً، والسلة الهندية 117.3، وخام مربان 110.8.
أي أن الفجوة بين السعر المعلن على الشاشة والسعر الذي تُشترى به الشحنة الفعلية بلغت حدوداً غير معتادة، وتتراوح بين ستة وثمانية عشر دولاراً للبرميل بحسب الخام.
وفي سوق المشتقات، بلغ متوسط سعر الديزل في الولايات المتحدة 6.52 دولاراً للغالون، وهو مستوى قياسي جديد بعد أن كان 5.85 دولاراً مطلع سبتمبر.
وجاءت الاستجابة الدولية من جانب الخام لا من جانب التكرير: تحركت مجموعة السبع للإفراج عن مئة مليون برميل، ودرس الاتحاد الأوروبي سحباً طارئاً من مخزوناته، وسحبت واشنطن من احتياطيها الاستراتيجي مجدداً.
وفي المقابل، أوقفت الصين صادراتها من الوقود حتى إشعار آخر، ومدّدت روسيا حظر تصدير الديزل حتى نهاية أكتوبر، وتراجعت مخزونات الديزل الأميركية إلى أربعة عشر بالمئة دون متوسطها.
محلياً، أعلنت السعودية دفعة جديدة من دعم الموازنة تتجاوز 224 مليون ريال سعودي، فيما حذّر مركز الدراسات والإعلام الاقتصادي من اتساع آثار التصعيد في المخا على النزوح والنشاط التجاري والقطاع المالي.
الأرقام التي تحركت
برنت الآجل: سُوّي عند 102.25 دولاراً يوم الجمعة بتراجع 0.06 بالمئة، ضمن نطاق يومي واسع بين 98.40 و103.04 دولاراً. والأداء الأسبوعي ارتفاع 0.11 بالمئة على أساس متجانس، بعد أن انتقل العقد من نوفمبر إلى ديسمبر خلال الأسبوع.
برنت المؤرخ: تجاوز 120 دولاراً للبرميل، في إشارة إلى ضغط حاد في السوق المادية لا تعكسه العقود الآجلة.
سلة أوبك: 108.8 دولاراً، بارتفاع 1.42 بالمئة.
السلة الهندية: 117.3 دولاراً، وهي أقرب المؤشرات إلى ما يدفعه مستورد آسيوي فعلياً.
غرب تكساس الوسيط: سُوّي عند 91.11 دولاراً بتراجع 1.90 بالمئة يوم الجمعة، وبنحو 1.6 بالمئة خلال الأسبوع.
الديزل في الولايات المتحدة: بلغ متوسطه 6.52 دولاراً للغالون، مستوى قياسياً جديداً، بعد 5.85 دولاراً مطلع سبتمبر.
مخزونات الديزل الأميركية: أدنى بأربعة عشر بالمئة من متوسطها الموسمي، فيما ارتفعت مخزونات الخام 900 ألف برميل في الأسبوع المنتهي 25 سبتمبر.
كلفة الشحن: باتت تمثل نحو خُمس كلفة الخام المستورد قبل أن يصل إلى المصفاة، بحسب حالة اليابان.
صادرات الخليج: تعافت إلى نحو 23.3 مليون برميل يومياً بحسب تقديرات غولدمان ساكس، شاملةً الشحنات غير المعلنة. وسجّلت صادرات الشرق الأوسط في سبتمبر أعلى مستوى لها منذ بدء الحرب.
الدعم السعودي للموازنة: دفعة جديدة تتجاوز 224 مليون ريال سعودي، أُعلنت يوم الخميس عبر البرنامج السعودي لتنمية وإعمار اليمن.
الاقتصاد اليمني هذا الأسبوع
المؤشر الذي لم يعد يقيس الفاتورة
حين تنشر الصحافة الاقتصادية أن برنت استقر عند 102 دولاراً وأن الأسبوع مرّ دون تغيّر، فإن هذا صحيح بوصفه وصفاً للعقد الآجل، وغير دقيق بوصفه وصفاً لما يدفعه المستورد.
فالعقد الآجل أداة مالية يتداولها مضاربون ومحافظ استثمارية، ويمكن تسويتها نقداً دون تسليم برميل واحد. أما الشحنة الفعلية فتُسعَّر بمرجعيات أخرى: برنت المؤرخ للخام الأوروبي، وسلة أوبك لخامات الأعضاء، وأسعار رسمية تحددها الشركات المنتجة لكل وجهة.
وهذه المرجعيات تتحرك عادةً قريباً من العقد الآجل، فيصح استخدامه مؤشراً تقريبياً. لكن هذا الأسبوع اتسعت المسافة بينها إلى حد يُبطل التقريب: برنت المؤرخ فوق 120، والسلة الهندية 117.3، وسلة أوبك 108.8، مقابل عقد آجل عند 102.25.
ثم تُضاف فوق ذلك كلفة الشحن، التي صارت تمثل نحو خُمس كلفة الخام المستورد قبل وصوله إلى المصفاة. ثم يُضاف قسط التأمين. ثم هامش التكرير.
أين صار الملف مقارنة ببدايته؟ قبل شهر كان القيد في هامش التكرير وحده. اليوم انتقل إلى طبقة أعمق: سعر الخام المادي نفسه انفصل عن سعره الورقي. أي أن المشكلة لم تعد في تحويل البرميل فحسب، بل في الحصول عليه.
لماذا يهم؟
لهذا الانفصال أثر عملي مباشر على صنع القرار في عدن، يتجاوز كونه ملاحظة فنية.
فحين تُبنى تقديرات فاتورة استيراد المشتقات على سعر برنت الآجل، تكون الموازنة قد قُدّرت على رقم أقل بكثير من الكلفة الفعلية. والفارق بين 102 و120 دولاراً للبرميل يعادل نحو 17 بالمئة من قيمة الشحنة، قبل احتساب الشحن والتأمين وهامش التكرير.
وهذا يفسّر ظاهرة محيّرة ظاهرياً: أن تبقى أسعار الوقود محلياً مرتفعة أو ثابتة بينما تنقل الأخبار العالمية أن النفط «لم يتغيّر». القارئ يرى تناقضاً، والواقع أن المرجعين مختلفان.
والتوصية المهنية هنا محددة: ينبغي أن تُبنى تقديرات فاتورة الطاقة على سلة أوبك أو على الأسعار الرسمية للخامات التي يشتريها اليمن فعلاً، لا على برنت الآجل. والفارق بين المرجعين هو الفارق بين موازنة واقعية وأخرى تحتاج تعديلاً بعد أشهر.
علاجٌ للخام، والأزمة في التكرير
تحركت الدول الصناعية هذا الأسبوع لمواجهة أزمة الوقود بثلاث خطوات متزامنة: مجموعة السبع اتجهت للإفراج عن مئة مليون برميل، والاتحاد الأوروبي درس سحباً طارئاً من مخزوناته، والولايات المتحدة سحبت من احتياطيها الاستراتيجي مجدداً.
وكانت النتيجة المباشرة أن غرب تكساس الوسيط هبط نحو أربعة بالمئة على خبر الدراسة الأوروبية، وقال رئيس وكالة الطاقة الدولية فاتح بيرول إن الأسعار بدأت في التراجع بعد قرار الإفراج.
غير أن هذه الأداة تعالج جانب الخام، والاختناق قائم في جانب التكرير. فالاحتياطيات الاستراتيجية تحتوي نفطاً خاماً لا ديزلاً، وضخّها في سوق تفتقر إلى طاقة تكريرية احتياطية يخفض سعر المادة الأولية دون أن يزيد المعروض من المنتج النهائي.
والدليل في الأرقام ذاتها: ارتفعت مخزونات الخام الأميركية 900 ألف برميل، فيما تراجعت مخزونات الديزل إلى أربعة عشر بالمئة دون متوسطها. أي أن الوفرة والندرة تتعايشان في السوق نفسها، كلٌّ في طبقة مختلفة.
ويخص ذلك اليمن مباشرة، لأنه يستورد المنتج النهائي. فانخفاض سعر الخام الناتج عن الإفراج لا ينتقل إليه، بينما يستمر شح المنتج المكرر في رفع فاتورته.
وزاد الأمر أن الصين أوقفت صادراتها من الوقود حتى إشعار آخر، ومدّدت روسيا حظر تصدير الديزل حتى نهاية أكتوبر. وهما من أكبر مصدّري المشتقات عالمياً، وخروجهما يضيّق المعروض المتاح لمشترٍ صغير مثل اليمن قبل غيره.
دفعة سعودية جديدة لدعم الموازنة
أعلنت السعودية يوم الخميس الأول من أكتوبر، عبر البرنامج السعودي لتنمية وإعمار اليمن، تقديم دفعة جديدة من دعم الموازنة العامة بقيمة تتجاوز 224 مليون ريال سعودي.
وتكتسب الدفعة أهميتها من توقيتها لا من حجمها. فهي تصل في شهر ارتفعت فيه كلفة الاستيراد الفعلية، وتعثر فيه ملف تصدير النفط، واتسعت فيه فجوة التمويل الإنساني.
غير أن الملاحظة البنيوية تبقى قائمة: الدعم الخارجي يغطي العجز ولا يعالج مصدره. فما دامت نسبة كبيرة من الإيرادات العامة خارج سيطرة البنك المركزي، تظل الموازنة معتمدة على مورد لا تتحكم فيه الدولة ولا تستطيع التنبؤ بانتظامه.
المخا: من ضرر مادي إلى نزوح ونشاط متراجع
حذّر مركز الدراسات والإعلام الاقتصادي من اتساع آثار التصعيد في مدينة المخا والمناطق القريبة من باب المندب، مع تزايد أعداد النازحين وتراجع النشاط التجاري واضطراب القطاع المالي.
وهذا تطور في طبيعة الضرر لا في حجمه. فالتقديرات السابقة قاست الخسائر المباشرة في المنشآت والمعدات، أما ما يُرصد الآن فهو أثر ثانوي أوسع: نزوح سكاني يعيد توزيع الطلب والخدمات، وانكماش في النشاط التجاري يضرب الدخل المحلي، واضطراب في القطاع المالي يعطّل التحويلات وخدمات الصرافة في المدينة ومحيطها.
والأثر الأبعد أن إغلاق المخا يعيد تركيز كامل حركة الاستيراد في ميناءي عدن والمكلا، وهو ما يرفع كلفة الشحن والتأمين، ويطيل زمن التفريغ، ويضعف ثقة شركات الملاحة.
الاقتصاد الإقليمي
تعافٍ في الكميات، وتوتر في الممر
سجّلت صادرات النفط من الشرق الأوسط في سبتمبر أعلى مستوى لها منذ بدء الحرب، وقدّر غولدمان ساكس إجمالي صادرات الخليج عند نحو 23.3 مليون برميل يومياً شاملةً الشحنات غير المعلنة. واستأنفت السعودية التصدير من البحر الأحمر بعد أزمة خط الأنابيب شرق-غرب.
لكن الممر ظل متوتراً. فقد أُصيبت ثلاث ناقلات بمقذوفات مجهولة في مضيق هرمز، وهددت إيران بضرب منشآت الطاقة في المنطقة ما لم تُضمن سلامتها، ونشرت واشنطن بطاريات باتريوت لحماية منشآت النفط السعودية والغاز القطري، ودرس البنتاغون إرسال حاملة طائرات إضافية وعشرة آلاف جندي إلى الخليج.
والقراءة أن الكميات تعود بينما تبقى المخاطر مرتفعة، وهذا بالضبط ما يفسّر الفجوة بين السعر الورقي والسعر المادي: السوق الآجلة تسعّر عودة الإمداد، والسوق المادية تسعّر صعوبة إيصاله.
ورفعت رويترز في استطلاعها لشهر سبتمبر متوسط توقعاتها لسعر برنت في 2026 إلى 89.05 دولاراً من 85.08 في أغسطس، مع ترجيح استمرار اضطراب هرمز.
الاقتصاد الدولي
أزمة الديزل تتحول إلى سياسة عامة
بلغ متوسط سعر الديزل في الولايات المتحدة 6.52 دولاراً للغالون، مسجلاً مستوى قياسياً جديداً بعد أن كان 5.85 دولاراً مطلع سبتمبر، أي بارتفاع يقارب أحد عشر بالمئة في شهر واحد.
وانتقل الملف من سوق السلع إلى السياسة العامة. فقد نوقش في واشنطن حظر تصدير الديزل، وحذّر غولدمان ساكس من أن مثل هذا الحظر سيضرب أميركا اللاتينية أكثر من غيرها. وخصصت تايوان ثلاثة عشر مليار دولار لحماية المستهلكين من كلفة الطاقة، فيما قدّر برنامج الأمم المتحدة أن دعم الوقود عالمياً قد يتجاوز تريليون دولار.
وهذا الرقم الأخير يستحق التسجيل، لأنه يعني أن الدول القادرة تحمي مواطنيها بالدعم، فيما تتحمل الدول غير القادرة الكلفة كاملة. واليمن في المجموعة الثانية.
وفي المقابل، ارتفعت أسعار الفحم الحراري في الصين إلى أعلى مستوى في ثلاث سنوات، وقفز نقص الكهرباء في الهند إلى أعلى مستوى في ثلاث سنوات. أي أن أزمة الطاقة تتسع من الوقود السائل إلى التوليد نفسه.
ما لم يتغيّر
ميناء المخا. خارج الخدمة منذ مطلع أغسطس، دون جدول زمني معلن لاستئناف العمل، ومع اتساع الأثر من الضرر المادي إلى النزوح والنشاط التجاري.
ملف تصدير النفط. نحو أحد عشر أسبوعاً على إعلان الاستئناف دون إعلان رسمي عن مغادرة شحنة. والمفارقة أن السعر الفعلي للخام بلغ خلال هذه الفترة أعلى مستوياته، أي أن كلفة التأخير تتراكم بأغلى برميل ممكن.
مصفاة عدن. ما زالت عاجزة عن استئناف التكرير، في توقيت بلغ فيه هامش التكرير العالمي مستويات قياسية. وهذا يعني أن أي طاقة تكريرية محلية، مهما كانت متواضعة، صارت أعلى قيمة اقتصادية مما كانت عليه في أي وقت مضى.
اعتماد الموازنة على الدعم الخارجي. دفعة جديدة تصل، والبنية التي تجعلها ضرورية لم تتغير.
برنامج المراقبة مع صندوق النقد. لم يُعلن خلال الأسبوع أي انتقال من مستوى الخبراء إلى الموافقة الإدارية.
أجندة الأسبوع المقبل
خلال الأسبوع: التفاصيل التنفيذية لإفراج مجموعة السبع عن مئة مليون برميل، وما إذا كان سيشمل منتجات مكررة أم خاماً فقط. وهذا هو المحدد الأول لما إذا كان الإجراء سيصل إلى فاتورة اليمن أم لا.
خلال الأسبوع: قرار أوبك بلس بشأن حصص نوفمبر، وسط ترجيحات بالتثبيت.
خلال الأسبوع: مسار الفجوة بين برنت المؤرخ وبرنت الآجل، وهي المؤشر الأدق على ما إذا كان الضغط المادي ينحسر أم يتعمق.
محلياً: أي إعلان عن جدول زمني لاستئناف العمل في ميناء المخا، وأي تحرك في ملف إعادة تشغيل مصفاة عدن.
قراءة المركز
الخيط الجامع هذا الأسبوع أن المؤشرات المعلنة لم تعد تقيس ما يدفعه المستورد.
فحين يقف برنت الآجل عند 102 دولاراً ويتجاوز برنت المؤرخ 120، وتبلغ سلة أوبك 109، وتمثل كلفة الشحن خُمس السعر، وتُضاف فوقها هوامش تكرير قياسية، فإن الرقم الذي تنقله النشرات يصبح معلومة عن سوق مالية لا عن سوق سلعية.
وهذا يهم اليمن أكثر مما يهم غيره، لأن اقتصاده يُدار بتقديرات مبنية على مؤشرات خارجية في غياب بيانات محلية منتظمة. فحين يكون المؤشر المرجعي مضللاً، يكون التقدير كله مبنياً على أساس خاطئ.
والمفارقة الثانية أن الاستجابة الدولية جاءت في الطبقة الخطأ. فالإفراج عن مئة مليون برميل من الخام يعالج ندرة لم تعد قائمة، ويترك الندرة القائمة فعلاً، وهي في الطاقة التكريرية، دون علاج. ولهذا هبط الخام أربعة بالمئة بينما بقي الديزل عند مستواه القياسي.
القوى الفاعلة، مرتبة بحسب الأثر. أولاً انفصال السوق المادية عن السوق الورقية، وهو الأعلى أثراً لأنه يصيب دقة كل تقدير مبني على المؤشر المعلن. ثانياً شح المنتجات المكررة بعد خروج الصين وروسيا من سوق التصدير، وهو ما يضيّق خيارات مشترٍ صغير. ثالثاً كلفة الشحن والتأمين التي صارت بنداً رئيسياً لا هامشياً. رابعاً انحسار المنافذ البحرية المحلية وتركّز الاستيراد في ميناءين.
الفرص المتاحة. ارتفاع هامش التكرير عالمياً يرفع الجدوى الاقتصادية لإعادة تشغيل مصفاة عدن إلى أعلى مستوى لها منذ سنوات، وهو ملف كان يُؤجَّل لضعف جدواه ولم يعد كذلك. وتعافي صادرات الخليج إلى 23.3 مليون برميل يومياً يحسّن توافر الإمداد وإن لم يخفض كلفته. والدفعة السعودية تمنح متنفساً تمويلياً قصير الأجل.
المخاطر القائمة. أخطرها أن تُبنى تقديرات الموازنة وفاتورة الطاقة على برنت الآجل، فتظهر فجوة تمويلية غير متوقعة خلال أشهر. ويليها اتساع حظر تصدير المشتقات ليشمل مصدّرين إضافيين. ثم استمرار إغلاق المخا وما يعنيه من تركّز الاستيراد في منفذين. وأخيراً انتقال أزمة التوليد العالمية إلى أسعار الفحم والغاز، بما يرفع كلفة الكهرباء في كل مكان.
ما نراقبه الأسبوع المقبل. الفجوة بين برنت المؤرخ وبرنت الآجل: هل تضيق أم تتسع؟ ونطاق إفراج مجموعة السبع: خام فقط أم منتجات مكررة؟ ومسار سعر الديزل عالمياً بعد قمته الجديدة. وأي إشارة إلى استئناف التكرير في مصفاة عدن. وجدول زمني معلن لميناء المخا.
المركز اليمني للدراسات الاقتصادية — الإحاطة الاقتصادية الأسبوعية