

مقال · وحدة الرصد الاقتصادي — المركز اليمني للدراسات الاقتصادية
تُوصف أزمة السيولة في مناطق الحكومة اليمنية عادةً بأنها شحّ في النقود. والأدق أنها شحّ في الأوراق النقدية الصالحة للتداول، وهذا فارق جوهري يغيّر طبيعة العلاج المطلوب.
فالمشكلة ليست في حجم الكتلة النقدية، بل في مكانها وحالتها المادية: كتل كبيرة خرجت من الجهاز المصرفي إلى خارجه، وما بقي متداولاً صار جزء معتبر منه غير مقبول في السوق.
أولاً: أوراق لم تعد تُقبل
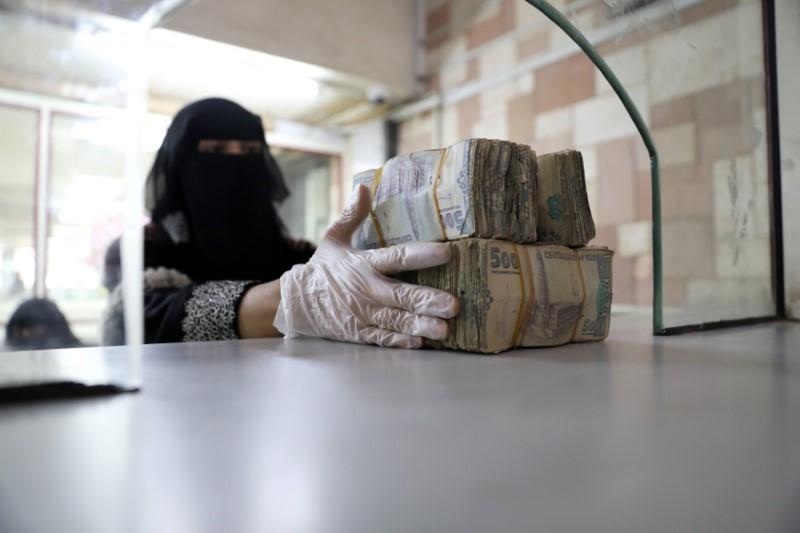
يشير مصدر مقرب من إدارة البنك المركزي اليمني في عدن إلى أن من أسباب الأزمة تجميد عقود طباعة العملة، وإحجام التجار عن قبول الأوراق النقدية الممزقة والتالفة، والتي تمثل أكثر من 70% من الأوراق النقدية المتداولة، مع إصرار كثير من السكان على تخزين الأوراق السليمة في منازلهم.
ويتضاعف الأثر بفعل الانقسام النقدي، إذ تمنع سلطات صنعاء تداول الطبعات الجديدة الصادرة من البنك المركزي في عدن، فتتقلص الرقعة الجغرافية التي تُقبل فيها العملة الجديدة.
والنتيجة أن الورقة النقدية فقدت إحدى وظائفها الأساسية: كونها وسيطاً مقبولاً للتبادل. فحين يرفض التاجر ورقة سليمة قانونياً، تتحول السيولة من مسألة كمية إلى مسألة ثقة.
ثانياً: اختلالات هيكلية لا نقص عرض
يرى الخبير الاقتصادي عبد السلام الأثوري أن أزمة السيولة في مناطق الحكومة ليست نقصاً في النقد، بل نتيجة اختلالات هيكلية عميقة في إدارة المال العام والنظام النقدي، إذ خرجت كتل نقدية كبيرة من الجهاز المصرفي، ما أضعف قدرة البنك المركزي على التحكم بالسيولة.
ويشير إلى تآكل القنوات الرسمية للإيرادات، مع إيداع مؤسسات حكومية أموالها لدى شركات الصرافة بدل البنك المركزي، ما خلق قنوات مالية موازية. كما يبرز اختلال الإنفاق العام، خاصة في الرواتب، حيث تُصرف أموال لأسماء وهمية أو غير فعالة، تتسرب لاحقاً إلى المضاربة وتحويل الأموال للخارج.
ويضاف إلى ذلك ما كشفته تصريحات محافظ البنك المركزي في يوليو 2025 من أن نحو 75% من إيرادات الدولة لا تزال خارج سيطرة البنك المركزي في عدن، أي أن الحكومة لا تدير عملياً سوى ربع مواردها المتاحة.
ثالثاً: لماذا لا تُطبع عملة جديدة؟
يقول مسؤولان في البنك المركزي إن البنك يتفادى منذ خمس سنوات اللجوء إلى طباعة العملة، لما يترتب على ذلك من آثار سلبية على الاقتصاد الوطني وتقويض لجهود تحقيق الاستقرار.
ويضيفان أن أي إصدار نقدي جديد لمعالجة أزمة السيولة ستكون له عواقب وخيمة، إذ يؤدي إلى زيادة المعروض النقدي وتفاقم التضخم وتدهور قيمة الريال.
وهذا هو جوهر المأزق: الحل الأسرع — الطباعة — هو نفسه الحل الأخطر. فالأوراق التالفة تحتاج استبدالاً، والاستبدال يحتاج طباعة، والطباعة في اقتصاد بلا غطاء إنتاجي كافٍ تتحول إلى تمويل للعجز لا إلى تجديد للمعروض.
رابعاً: الأدوات المستخدمة حتى الآن
رفع الفائدة على ودائع الادخار
لجأ البنك المركزي إلى رفع سعر الفائدة على ودائع الادخار بالعملة الوطنية لدى البنوك التجارية إلى 18% بدلاً من 15%، بهدف جذب السيولة من خارج الجهاز المصرفي إلى داخله، وتشجيع المدخرين ورجال الأعمال على الاستثمار في البنوك المحلية.
إعداد طبعات جديدة وإتلاف التالف
أعلن البنك المركزي في عدن الإعداد لطباعة كميات جديدة من فئات العملة الوطنية، مع إتلاف النسبة الكبرى من الأوراق المتداولة التالفة.
ضبط سوق الصرافة
أصدر المحافظ ثلاثة قرارات متتالية خلال أسابيع (13 و14 و15 لعام 2026) بإيقاف تراخيص شركات ومنشآت صرافة ووكلاء حوالات وإغلاق مقارها، استناداً إلى تقارير نزول ميداني. وهي محاولة لإعادة الكتل النقدية الخارجة إلى القنوات الخاضعة للرقابة.
خامساً: ما الذي يقيس نجاح المعالجة؟
ثلاثة مؤشرات تُقاس بها فاعلية أي إجراء، لا سعر الصرف وحده:
الأول: نسبة الأوراق التالفة من المتداول. فتراجعها هو المقياس المباشر لنجاح عملية الاستبدال.
الثاني: حجم الودائع لدى البنوك التجارية. فارتفاعه يعني أن رفع الفائدة نجح في سحب النقد من التخزين المنزلي.
الثالث: نسبة الإيرادات الموردة إلى البنك المركزي. فهذه هي الأزمة الأصل، وأي تحسن فيها يعالج السبب لا العرض.
خلاصة
أزمة السيولة في اليمن ليست أزمة كمية نقود، بل أزمة ثقة وقنوات. فالنقد موجود لكنه خارج الجهاز المصرفي، والأوراق متوفرة لكنها غير مقبولة، والإيرادات تُحصَّل لكنها لا تُورَّد.
ولذلك فإن أي معالجة تبدأ من مطبعة النقود تعالج أقل الأعراض وأخطرها كلفة. أما المعالجة الفعلية فتبدأ من استعادة توريد الإيرادات وضبط الإنفاق وإعادة النقد إلى القنوات الرسمية — وهي إجراءات إدارية ومؤسسية قبل أن تكون نقدية.
المصادر: مصادر في البنك المركزي اليمني، تصريحات محافظ البنك المركزي، الخبير الاقتصادي عبد السلام الأثوري، صحيفة “الشرق الأوسط”، رويترز.