

الملخص: يعاني القطاع المصرفي اليمني منذ 2016 أزمة ثقة عميقة. فقد انتقلت المدخرات إلى المنازل وشركات الصرافة غير الخاضعة للرقابة، وتراجعت السيولة الرسمية إلى مستويات حرجة. يحلل هذا المقال دور نظام ضمان الودائع في استعادة تلك الثقة، في ضوء إعادة تفعيل مؤسسة ضمان الودائع المصرفية في عدن عام 2026، وأحدث بيانات البنك المركزي اليمني والبنك الدولي وصندوق النقد الدولي. ويخلص إلى أن الضمان شرط ضروري لكنه غير كافٍ ما لم يقترن بإصلاح الرقابة ومعالجة الدين العام وتوحيد السياسة النقدية.
الكلمات المفتاحية: ضمان الودائع، الثقة المصرفية، السيولة، شبكة الأمان المالي، اليمن.
أولاً: مقدمة
الثقة هي رأس المال الحقيقي لأي جهاز مصرفي. فالبنوك تعمل بتحويل ودائع قصيرة الأجل إلى أصول أطول أجلاً، وهذا التحويل يجعلها عرضة للسحوبات الجماعية عند أول أزمة. ومن هنا نشأت أنظمة ضمان الودائع بوصفها أحد أركان شبكة الأمان المالي، إلى جانب الرقابة الاحترازية ودور البنك المركزي مُقرضاً أخيراً.
في اليمن، لم تكن الأزمة هلعاً مصرفياً عابراً، بل تآكلاً ممتداً للثقة منذ أواخر 2016. في ذلك العام توقفت البنوك عن رد الودائع النقدية لعملائها، وتبع ذلك انقسام البنك المركزي وتعثر سداد الدين العام المحلي. ثم أصدرت سلطة صنعاء في مارس 2023 قانون "منع التعاملات الربوية"، الذي ألغى عوائد الودائع وحوّل أموال البنوك المستثمرة في أذون الخزانة إلى حسابات جارية غير قابلة للسحب. ويطرح المقال سؤالاً محدداً: إلى أي حدّ يستطيع نظام ضمان الودائع، بعد إعادة تفعيله في 2026، أن يعيد المدخرات إلى القنوات الرسمية؟
ثانياً: واقع القطاع المصرفي بالأرقام
تكشف المؤشرات الحديثة قطاعاً مصرفياً ضعيف الوساطة، يغلب على ودائعه النقد الأجنبي، وتتسرب سيولته إلى القطاع غير الرسمي.
جدول (1): مؤشرات مختارة للقطاع المصرفي اليمني
| المؤشر | القيمة | المصدر |
|---|---|---|
| إجمالي الودائع لدى البنوك التجارية والإسلامية (نوفمبر 2025) | 8,444.5 مليار ريال | البنك المركزي اليمني، التقرير الشهري 48 |
| الودائع بالعملات الأجنبية من الإجمالي | 5,621.0 مليار ريال (نحو 66.6%) | المصدر نفسه |
| إجمالي الودائع (مارس 2025) | 11,906.3 مليار ريال | البنك المركزي اليمني، التقرير الشهري 40 |
| العملة خارج البنوك من العرض النقدي الواسع (نوفمبر 2025) | 28.9% | البنك المركزي اليمني، التقرير الشهري 48 |
| الودائع بالعملة المحلية إلى الناتج المحلي | من 15.1% (2014) إلى 8.6% (2022) | البنك الدولي، المرصد الاقتصادي 2024 |
| الأصول السائلة إلى الالتزامات قصيرة الأجل | من 148% (2022) إلى 69% (أبريل 2025) | صندوق النقد الدولي، مشاورات المادة الرابعة 2025 |
| البالغون الذين يملكون ودائع مصرفية | 4.8% | البنك الدولي، تشخيص القطاع المالي |
| فروع البنوك لكل 100 ألف بالغ | 1.6 فرع | المصدر نفسه |
تراجع إجمالي الودائع نحو 29% بين مارس ونوفمبر 2025. ويُرجَّح أن معظم هذا التراجع أثر تقييمي، لأن الريال في عدن ارتفع من 2,905 ريالات للدولار منتصف يوليو 2025 إلى نحو 1,600 في أغسطس، فانخفضت القيمة الريالية للودائع الأجنبية. ويربط البنك الدولي انكماش العرض النقدي الواسع بنحو 31% بين يونيو وديسمبر 2025 بالتشديد النقدي وهذه الآثار التقييمية معاً.
أما المؤشر الأخطر فهو انهيار نسبة الأصول السائلة إلى أقل من نصف مستواها خلال ثلاث سنوات. ويردّ صندوق النقد الدولي ذلك إلى انتقال الودائع من البنوك إلى شركات صرافة غير خاضعة للتنظيم، وهذا هو التعبير الكمّي المباشر عن أزمة الثقة. ويضاف إلى ذلك أن إعادة تصنيف الحوثيين منظمةً إرهابية أجنبية مطلع 2025 دفعت البنوك إلى نقل عملياتها من صنعاء إلى عدن، فانقطعت علاقات مراسلة وتراجع وصول سكان مناطق الشمال إلى الخدمات المالية الرسمية.
ثالثاً: الإطار المؤسسي لضمان الودائع وتطوراته
يمتلك اليمن نظاماً قانونياً لضمان الودائع منذ 2008، لكنه ظل معطلاً عملياً طوال سنوات الصراع حتى إعادة تفعيله في 2026. أُنشئت مؤسسة ضمان الودائع المصرفية بالقانون رقم 40 لسنة 2008، وهدفها المعلن حماية صغار المودعين بتأمين قدر محدد من ودائعهم وتعويضهم دون إبطاء عند تصفية البنك. وتتكون مواردها من رسوم اشتراك سنوية بنسبة 2 في الألف من الودائع المشمولة، مع مساهمة الحكومة والبنك المركزي، ويتوقف الدفع حين تتجاوز الاحتياطيات 3% من الودائع المضمونة.
وشهدت الفترة الأخيرة خطوات متتابعة لإحياء المؤسسة:
جدول (2): محطات إعادة تفعيل نظام ضمان الودائع
| التاريخ | الخطوة |
|---|---|
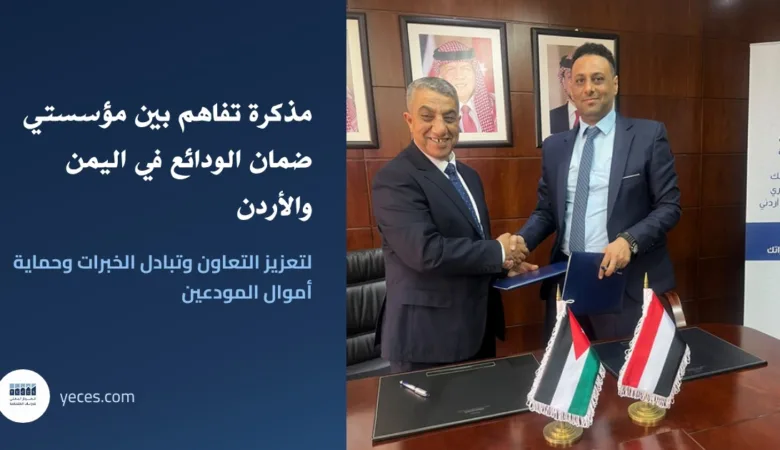
| 18 أكتوبر 2026 | توقيع مذكرة تفاهم مع مؤسسة ضمان الودائع الأردنية لتبادل الخبرات والتشريعات والتدريب |
| 7 أكتوبر 2026 | اعتماد برنامج مراقب من صندوق النقد الدولي مدته 18 شهراً، من ركائزه تعزيز الوساطة المالية |
| 23 يونيو 2026 | مجلس الإدارة يقرّ إنشاء لجنة للحوكمة واستكمال الأطر التنظيمية |
| 12 أبريل 2026 | سريان حد أدنى للفائدة على الودائع الجديدة بالريال بنسبة 18% سنوياً |
| 6 أبريل 2026 | أول اجتماع لمجلس المؤسسة في عدن: الهيكل التنظيمي، اللائحة المالية، رفع رأس المال، تعيين مدير عام |
| 20 يوليو 2025 | القرار رقم 6 لسنة 2025 بنقل مقر المؤسسة من صنعاء إلى عدن |
تمثل هذه الخطوات انتقالاً من ضمان موجود على الورق إلى مؤسسة في طور البناء. لكن المصادر المنشورة لا تكشف حتى الآن سقف التغطية المعتمد للمودع الواحد، ولا حجم احتياطيات المؤسسة نسبةً إلى الودائع المضمونة، وهما الرقمان اللذان يبني عليهما المودع ثقته.
رابعاً: تحديات فاعلية الضمان
تُظهر الأدبيات الاقتصادية أن ضمان الودائع ينجح حين يكون ممولاً مسبقاً ومعروفاً للجمهور ومدعوماً برقابة فعالة. وتواجه التجربة اليمنية أربعة قيود بنيوية:
- الانقسام النقدي والمؤسسي: تعمل المؤسسة من عدن، بينما تخضع بنوك كثيرة ومودعون كثيرون لسلطة نقدية موازية في صنعاء. وهذا يجعل نطاق التغطية الفعلي محدوداً جغرافياً.
- العقوبات والبنوك المتعثرة: لا تتعامل المؤسسة مع بنكي اليمن والكويت واليمن الدولي بسبب العقوبات الأمريكية، مع حديث عن احتمال تصفية الأول (يمن مونيتور، 27 أكتوبر 2026). وتعرّض مودعين للخسارة دون تعويض يضعف مصداقية النظام كله في أول اختبار له.
- الدين العام المجمّد: استثمرت البنوك الجزء الأكبر من الودائع في أدوات دين حكومي متعثرة منذ بداية الصراع. وما دامت أصولها مجمدة، فلن تستطيع الوفاء بالسحوبات مهما كان الضمان موجوداً.
- الدولرة والمنافسة غير الرسمية: ثلثا الودائع بالعملات الأجنبية، بينما لا تتجاوز الاحتياطيات الإجمالية للبنك المركزي نحو 1.2 مليار دولار، أي ما يغطي شهراً واحداً تقريباً من الواردات (البنك الدولي، ربيع 2026). وهذا يثير سؤالاً عن عملة التعويض ومصدر تمويله. في المقابل، تمتعت شركات الصرافة بسيولة أعلى وثقة متزايدة، دون أن تخضع للضمان أو الرقابة الاحترازية الكاملة.
خامساً: توصيات لاستعادة الثقة
استعادة الثقة تتطلب حزمة متكاملة يكون الضمان جزءاً منها، لا بديلاً عنها:
- إعلان سقف تغطية واضح ومؤشرَّن: يُحدَّد السقف بالريال، ويُراجَع دورياً لتعويض أثر التضخم، بحيث يغطي كامل ودائع الغالبية العظمى من صغار المودعين.
- تمويل مسبق موثوق: يُبنى احتياطي المؤسسة من رسوم البنوك ورأس مال أولي من الدولة، مع خط ائتمان طارئ من البنك المركزي أو مانحين إقليميين، وتنشر أرصدته في تقارير مدققة.
- ربط الضمان بالرقابة المبنية على المخاطر: تُسعَّر رسوم الاشتراك بحسب مخاطر كل بنك بدلاً من نسبة موحدة، انسجاماً مع التزام الحكومة ضمن برنامج صندوق النقد الدولي بتبني لوائح شاملة لإدارة المخاطر.
- توسيع الرقابة لتشمل كل مؤسسات قبول الودائع: إخضاع شركات الصرافة التي تقبل الودائع للرقابة يُزيل الميزة غير العادلة التي تتمتع بها، وفق توصية صندوق النقد الدولي.
- خطة لمعالجة الدين المحلي المجمّد: استئناف خدمة جزئية للدين أو مبادلته بأدوات قابلة للتداول يعيد السيولة إلى ميزانيات البنوك.
- آلية خاصة لمودعي البنوك المشمولة بالعقوبات: بالتنسيق مع الجهات الدولية، تضمن رد الودائع المتاحة بشفافية، لأن طريقة التعامل مع هذه الحالات ستحدد مصداقية المؤسسة.
- حملات توعية وتحوّل رقمي: الضمان الذي لا يعرفه المودع لا يبني ثقة. ويُستكمل ذلك بتوسيع المدفوعات الرقمية وربط الرواتب بالحسابات المصرفية لترفع نسبة البالغين المالكين للودائع من 4.8%.
سادساً: خاتمة
إعادة تفعيل مؤسسة ضمان الودائع في 2026 خطوة مؤسسية مهمة، لكنها لا تكفي وحدها لعكس تآكل الثقة. فالمؤشرات الرسمية تظهر أن نحو 29% من النقد الواسع يتداول خارج البنوك، وأن نسبة السيولة هبطت إلى أقل من نصف مستواها في 2022، وأن مودعي بعض البنوك يقفون خارج الحماية أصلاً.
سيُقاس نجاح المؤسسة بمدى قدرتها على الوفاء بوعدها في أول حالة تعثر حقيقية، لا باللوائح التي تُقَرّ. ويبقى مسار الإصلاح المتفق عليه مع صندوق النقد الدولي فرصة لتحويل الضمان من إطار قانوني إلى ركيزة فاعلة لشبكة الأمان المالي، إذا اقترن بمعالجة الدين العام وتقليص الانقسام النقدي.