

الإحاطة الاقتصادية الأسبوعية
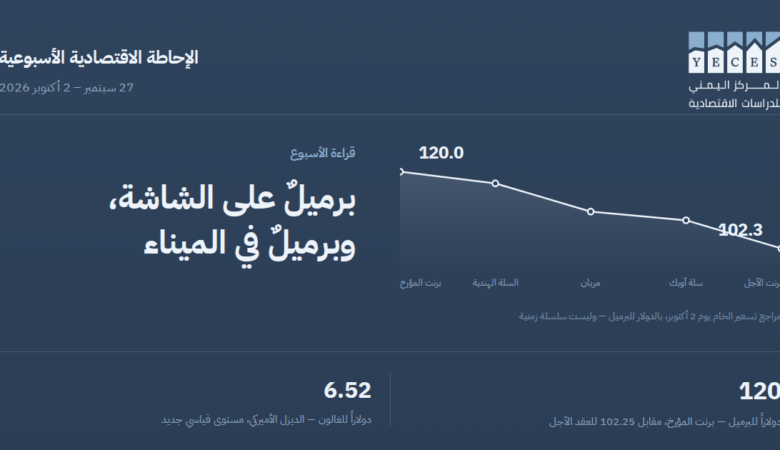
برنت يصعد اثنين بالمئة على هجمات الناقلات وإعصار الخليج، بينما يهبط زيت التدفئة خمسة بالمئة على إعلان صفقة ديزل روسية. الإمداد صار يُقرَّر لا يُنتَج
خلاصة الأسبوع
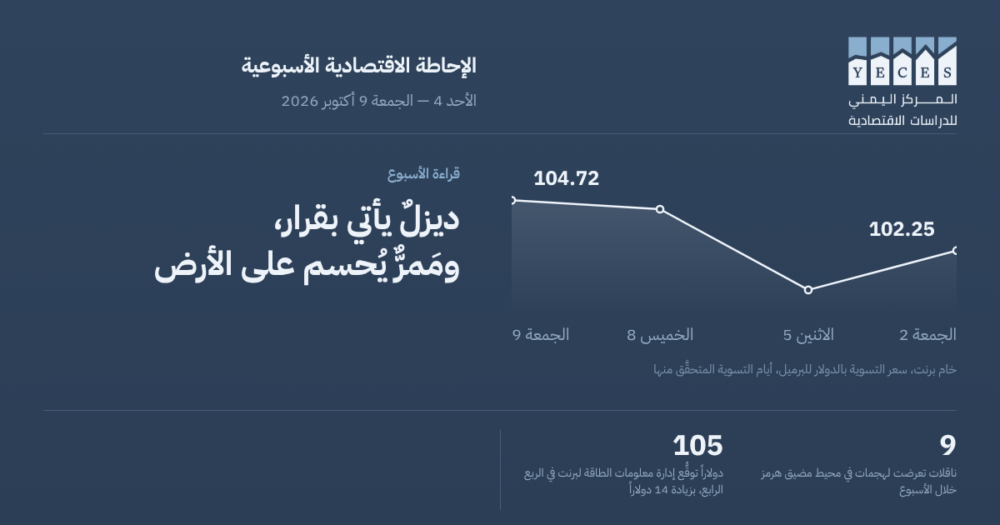
انقسم الأسبوع إلى طبقتين متعاكستين. ففي سوق الخام صعد برنت نحو اثنين بالمئة ليُسوّى عند 104.72 دولاراً يوم الجمعة، مدفوعاً بتسع هجمات على ناقلات في محيط مضيق هرمز وبإعصار أغلق أكثر من سبعين بالمئة من إنتاج خليج المكسيك.
وفي سوق المشتقات حدث العكس: هبط زيت التدفئة بما يصل إلى خمسة بالمئة بعد الإعلان عن اتفاق لتوريد ثلاثمئة ألف طن من الديزل الروسي فوراً، ثم ثلاثة ملايين طن لاحقاً، أي ما يعادل نحو 22.5 مليون برميل.
والدلالة أن الانفراج في سوق الديزل، إن حدث، سيأتي من قرار سياسي لا من طاقة تكريرية جديدة. وهذا يشمل أيضاً إفراج مجموعة السبع عن مئة مليون برميل من الخام والديزل على أربعة أشهر، وعودة الصين إلى تصدير الوقود بعد توقف عطلة الأسبوع الذهبي.
ورفعت إدارة معلومات الطاقة الأميركية في تقريرها الشهري توقعها لمتوسط برنت في الربع الرابع بأربعة عشر دولاراً دفعة واحدة، إلى 105 دولارات.
محلياً، انتقل ملف باب المندب من معادلة التأمين والشحن إلى معادلة السيطرة الميدانية، مع عمليات برية على الساحل الغربي اقتربت من المضيق.
وفي المقابل، تعرض مطار عدن الدولي لقصف بصاروخين باليستيين يوم الأربعاء، سقط أحدهما قرب المدرج قبل دقائق من هبوط رحلة مدنية.
كما رُصدت عمليات نقل منظومات كهربائية من الساحل الغربي إلى صعدة، وهو تجريد لأصول إنتاجية ثابتة يصعب تعويضه.
الأرقام التي تحركت
برنت: صعد أربعة بالمئة يوم الخميس ليغلق عند 104.28 دولاراً، وهو أعلى مستوى منذ التاسع والعشرين من سبتمبر، ثم سُوّي يوم الجمعة عند 104.72 دولاراً بارتفاع 44 سنتاً. والمحصلة الأسبوعية ارتفاع نحو اثنين بالمئة عن إغلاق 102.25 دولاراً.
غرب تكساس الوسيط: سُوّي عند 91.85 دولاراً بارتفاع 36 سنتاً يوم الجمعة، لكنه أنهى الأسبوع دون تغيّر يُذكر.
زيت التدفئة: هبط بما يصل إلى خمسة بالمئة بعد التسوية يوم الخميس، إثر الإعلان عن صفقة الديزل الروسي.
الديزل الروسي المعلن: 300 ألف طن فوراً، ثم ثلاثة ملايين طن لاحقاً، أي ما يعادل نحو 22.5 مليون برميل.
الهجمات على الناقلات: تسع ناقلات تعرضت لهجمات في محيط مضيق هرمز خلال الأسبوع.
التدفقات عبر هرمز: نحو 9.5 مليون برميل يومياً في الأسبوع المنتهي الثلاثاء، أي أدنى بنحو ثلاثين بالمئة من مستويات ما قبل الحرب وفق بيانات كبلر. وقدّرت قراءة أخرى للأسبوع المنتهي الأربعاء نحو 8.5 مليون برميل، أي أدنى بأربعين بالمئة.
تدفقات الشرق الأوسط إجمالاً: 16.4 مليون برميل يومياً شاملةً المسارات البديلة عبر الأنابيب، أي ما يقارب مستويات ما قبل الحرب.
إنتاج خليج المكسيك: أُغلق أكثر من سبعين بالمئة منه يوم الجمعة تحسباً لإعصار إيزاياس، بعد نحو 500 ألف برميل يومياً يوم الخميس.
مخزونات النواتج الوسطى الأميركية: مستقرة دون تغيّر، وتبقى أدنى باثني عشر بالمئة من متوسط خمس سنوات.
توقعات إدارة معلومات الطاقة: رفعت تقدير متوسط برنت للربع الرابع بأربعة عشر دولاراً إلى 105 دولارات، مرجعةً ذلك إلى تقييد تدفقات الشرق الأوسط وتراجع المخزونات العالمية وشح الديزل.
الاقتصاد اليمني هذا الأسبوع
باب المندب يعود إلى معادلة السيطرة الميدانية
شهد الساحل الغربي اليمني هذا الأسبوع تحركات برية واسعة اقتربت من محيط باب المندب، في أول محاولة منذ أشهر لتغيير واقع السيطرة على المضيق من جانب البر لا من جانب البحر.
والمتغير الاقتصادي هنا محدد وقابل للقياس: كلفة عبور الممر وقسط التأمين عليه تُحدَّد بتقدير شركات التأمين لاحتمال الهجوم من السواحل المطلة عليه. وأي تغيير في من يسيطر على هذه السواحل ينتقل إلى جداول الأقساط خلال أسابيع لا أشهر.
وهذا يخص اليمن من جهتين. الأولى مباشرة: ميناء المخا متوقف منذ مطلع أغسطس، وأي استقرار في محيطه شرط لإعادة تشغيله. والثانية غير مباشرة: انخفاض أقساط التأمين على الممر يخفض كلفة كل شحنة واردة إلى عدن والمكلا، لا إلى المخا وحدها.
أين صار الملف مقارنة ببدايته؟ منذ يوليو كنا نقيس هذا الملف بمؤشرات بحرية: عدد السفن العابرة، ونسبة قسط التأمين، وقرارات شركات الملاحة. اليوم عاد المحدد الأول إلى الأرض. وهذا يغيّر المؤشرات التي ينبغي مراقبتها، لا طبيعة السؤال.
والتحفظ المهني واجب: التحولات الميدانية لا تُترجم إلى أقساط تأمين أقل إلا بعد أن تثبت لفترة كافية. فشركات التأمين تسعّر الاستقرار المثبت لا الاستقرار المعلن.
لماذا يهم؟
الخيط الذي يربط طبقتي الأسبوع، العالمية والمحلية، أن الإمداد صار يُقرَّر لا يُنتَج.
فثلاثة ملايين طن من الديزل لم تظهر لأن مصفاة جديدة دخلت الخدمة، بل لأن إعلاناً سياسياً صدر. ومئة مليون برميل من مخزونات مجموعة السبع ليست إنتاجاً جديداً بل سحباً من مخزون قائم. وعودة الصادرات الصينية قرار إداري لا توسعاً في الطاقة.
وفي اليمن، كلفة الممر لن تتحدد بتوازن عرض وطلب على خدمات الشحن، بل بمن يسيطر على ساحل بعينه.
والفارق جوهري للمستورد. فالإمداد المنتَج يبقى، أما الإمداد المقرَّر فينقلب بانقلاب القرار. ومعنى ذلك أن أي انخفاض في فاتورة الوقود خلال الأسابيع المقبلة ينبغي التعامل معه بوصفه هدنة سعرية مؤقتة، لا تحسناً بنيوياً يُبنى عليه في التعاقد طويل الأجل.
مطار عدن: المنفذ الثالث تحت الضغط
تعرض مطار عدن الدولي يوم الأربعاء لقصف بصاروخين باليستيين، وكشفت وزارة النقل أن أحدهما سقط قرب مدرج المطار قبل دقائق من هبوط رحلة تابعة للخطوط الجوية اليمنية.
والأثر الاقتصادي يمر عبر ثلاث قنوات. الأولى أقساط التأمين على الطيران، وهي تُراجَع فوراً بعد أي حادثة من هذا النوع وترتفع لكل شركة تشغّل على الخط. والثانية استعداد شركات الطيران الأجنبية للتشغيل، وهو ما يحدد ارتباط اليمن بشبكة النقل الجوي الإقليمية. والثالثة الشحن الجوي، وهو منفذ المواد عالية القيمة ومنخفضة الوزن، وفي مقدمتها الأدوية ومستلزمات الطوارئ.
والمعنى التراكمي أن منافذ اليمن الثلاثة صارت كلها تحت ضغط متزامن: المخا متوقفة منذ أغسطس، وعدن والمكلا تستوعبان كامل حركة الاستيراد البحري، والمطار بات في مرمى التهديد.
نقل منظومات الكهرباء: تجريد أصول لا نهب موارد
رُصدت خلال الأسبوع عمليات استيلاء على منظومات كهربائية في الساحل الغربي ونقلها إلى صعدة.
والتصنيف الاقتصادي الدقيق لهذه الواقعة أنها تجريد أصول ثابتة لا مصادرة موارد متداولة. والفارق بينهما أن المورد المتداول يمكن تعويضه بشحنة جديدة، أما الأصل الثابت فتعويضه يتطلب استثماراً رأسمالياً وزمن تركيب وتمويلاً خارجياً.
ويضاف إلى ذلك أن نقل منظومة توليد من موقعها لا يعني تشغيلها في موقعها الجديد بالكفاءة نفسها، لأن المنظومات تُصمَّم لشبكة بعينها ولأحمال بعينها. فالخسارة الصافية للاقتصاد الوطني أكبر من المكسب الصافي للجهة الناقلة.
وأثر ذلك على الأسرة في المناطق المنزوعة مباشر: انتقال من كهرباء شبكة إلى مولّد ديزل، في توقيت يبلغ فيه سعر الديزل العالمي مستويات تاريخية.
الاقتصاد الإقليمي
هرمز: تسع هجمات تنقض تعافي سبتمبر
تعرضت تسع ناقلات لهجمات في محيط مضيق هرمز خلال الأسبوع، فانتكس التعافي الذي سُجّل في سبتمبر حين اقتربت الصادرات من تسعين بالمئة من مستويات ما قبل الحرب.
وتراجعت التدفقات إلى نحو 9.5 مليون برميل يومياً في الأسبوع المنتهي الثلاثاء، أي أدنى بنحو ثلاثين بالمئة من المعتاد.
لكن إجمالي تدفقات الشرق الأوسط بلغ 16.4 مليون برميل يومياً شاملةً المسارات البديلة عبر الأنابيب، أي ما يقارب مستويات ما قبل الحرب. والدلالة أن المنطقة طوّرت قدرة على الالتفاف حول المضيق، وأن المضيق نفسه لم يعد نقطة الاختناق الوحيدة كما كان في مارس.
وأفاد وزير الخارجية الإيراني بأن طهران تدرس الرد الأميركي على مقترحها لإعادة فتح المضيق خلال سبعة أيام، فيما أعلن الرئيس الأميركي أن بلاده لن تهاجم إيران قبل انتخابات نوفمبر النصفية.
الاقتصاد الدولي
أول اختبار لفرضية انفراج الديزل
كان رد فعل السوق على إعلان صفقة الديزل الروسي فورياً وحاداً: هبط زيت التدفئة بما يصل إلى خمسة بالمئة بعد التسوية، فيما بقي الخام قرب 104 دولارات.
وهذا الانفصال في الاتجاه له تفسير دقيق: مخاطر هرمز والإعصار تخص عرض الخام، أما الصفقة الروسية فتخص عرض المنتج المكرر. فتحركت الطبقتان في اتجاهين متعاكسين في اليوم نفسه.
وهي المرة الأولى منذ أسابيع التي يتراجع فيها الضغط على سوق الديزل، بعد شهرين بلغ فيهما هامش التكرير مستويات قياسية تجاوزت سعر البرميل نفسه في مرحلة ما.
غير أن ثلاثة تحفظات تحكم قراءة هذا الانفراج. الأول أن الكميات المعلنة لم تُشحن بعد، والسوق تسعّر إعلاناً لا تسليماً. والثاني أن ثلاثة ملايين طن، وإن بدت كبيرة، تعادل نحو 22.5 مليون برميل فقط، أي ما يقارب استهلاك يومين من النواتج الوسطى عالمياً. والثالث أن المخزونات الأميركية ما تزال أدنى باثني عشر بالمئة من متوسطها.
ويدعم هذا التحفظ أن إدارة معلومات الطاقة الأميركية رفعت في الأسبوع نفسه توقعها لبرنت في الربع الرابع بأربعة عشر دولاراً دفعة واحدة إلى 105 دولارات، وهي مراجعة كبيرة بمقاييس هذا المؤشر، تعكس توقعاً باستمرار الشح لا انحساره.
ما لم يتغيّر
ميناء المخا. خارج الخدمة منذ مطلع أغسطس، أي أكثر من تسعة أسابيع، دون جدول زمني معلن لاستئناف العمل.
ملف تصدير النفط. نحو اثني عشر أسبوعاً على إعلان الاستئناف دون إعلان رسمي عن مغادرة شحنة، في وقت يرفع فيه أكبر بيت تقدير أميركي سعر البرميل المتوقع إلى 105 دولارات.
مصفاة عدن. ما زالت عاجزة عن استئناف التكرير، رغم أن هامش التكرير العالمي بلغ خلال الشهرين الماضيين أعلى مستوياته المسجلة.
شح النواتج الوسطى. المخزونات الأميركية مستقرة دون تغيّر وتبقى أدنى باثني عشر بالمئة من متوسط خمس سنوات، أي أن الإعلانات لم تصل بعد إلى الأرقام.
برنامج المراقبة مع صندوق النقد. لم يُعلن خلال الأسبوع أي انتقال من مستوى الخبراء إلى الموافقة الإدارية.
أجندة الأسبوع المقبل
خلال الأسبوع: الرد الإيراني على المقترح الأميركي بشأن إعادة فتح هرمز، وقد حُدّد له إطار سبعة أيام. وهو المحدد الأول لاتجاه أسعار الخام.
خلال الأسبوع: أول شحنة فعلية من الديزل الروسي المعلن، أو غيابها. والفارق بين الإعلان والتسليم هو ما سيحدد إن كان هبوط زيت التدفئة مستداماً أم ارتدادياً.
خلال الأسبوع: مسار إعصار إيزاياس وموعد إعادة تشغيل منصات خليج المكسيك.
محلياً: أي مؤشر على استقرار ميداني في محيط باب المندب يكفي لإعادة تسعير أقساط التأمين، وأي إعلان بشأن تشغيل مطار عدن وجدول رحلاته.
قراءة المركز
الخيط الجامع هذا الأسبوع أن مصدر الإمداد انتقل من الإنتاج إلى القرار.
فما حرّك سوق الديزل لم يكن مصفاة دخلت الخدمة، بل إعلان عن توريد. وما حرّك سوق الخام لم يكن حقلاً جديداً، بل إعصار وهجمات. وما سيحدد كلفة الممر اليمني لن يكون توازن العرض والطلب على خدمات الشحن، بل من يسيطر على ساحل بعينه.
والفارق بين الإمداد المنتَج والإمداد المقرَّر أن الأول يبقى والثاني ينقلب بانقلاب القرار. ومعنى ذلك أن تقلب الأسعار سيبقى عالياً حتى لو اتجه المستوى العام إلى الانخفاض.
وهذا يُلزم المستورد اليمني بسلوك مختلف: التعاقد على دفعات متقاربة بدل التعاقد طويل الأجل، لأن تثبيت سعر لستة أشهر في سوق تحكمها الإعلانات مخاطرة لا تحوّط.
القوى الفاعلة، مرتبة بحسب الأثر. أولاً السيطرة الميدانية على سواحل باب المندب، وهي الأعلى أثراً لأنها تحدد قسط التأمين على كل شحنة واردة. ثانياً مصير صفقة الديزل المعلنة، وهي ما يحدد فاتورة الوقود. ثالثاً وضع مضيق هرمز بعد الهجمات الأخيرة. رابعاً سلامة المنافذ المحلية الثلاثة، بحرية وجوية.
الفرص المتاحة. أي استقرار ميداني مثبت في محيط باب المندب يفتح الباب أمام إعادة تسعير أقساط التأمين نزولاً، وهو أسرع قناة لخفض كلفة الاستيراد وأقلها كلفة على الخزينة. وانفراج محتمل في سوق الديزل يخفف أثقل بنود الإنفاق العام. وبلوغ التقديرات العالمية 105 دولارات للبرميل يرفع الجدوى السعرية لاستئناف التصدير إلى أعلى مستوى لها منذ الإعلان.
المخاطر القائمة. أخطرها أن يُبنى قرار تعاقدي طويل الأجل على انفراج سعري مصدره إعلان سياسي لم يُنفَّذ بعد. ويليها اتساع استهداف المنافذ ليشمل المطار إلى جانب الموانئ، بما يعزل البلد عن شبكتي النقل البحري والجوي معاً. ثم تجريد الأصول الإنتاجية الثابتة، وهو ضرر لا يُعوَّض بشحنة. وأخيراً استمرار شح النواتج الوسطى رغم الإعلانات، وهو ما ترجحه مراجعة إدارة معلومات الطاقة الصاعدة.
ما نراقبه الأسبوع المقبل. شحن فعلي لأول دفعة من الديزل الروسي أو غيابه. ومسار أقساط التأمين على باب المندب بعد التحركات الميدانية. وعدد السفن العابرة في هرمز بعد هجمات الأسبوع. وجدول تشغيل مطار عدن. وأي إشارة إلى استئناف العمل في ميناء المخا.
المركز اليمني للدراسات الاقتصادية — الإحاطة الاقتصادية الأسبوعية